无资质不得开展金融推广 金融产品网络营销新规来了
发稿时间:2026-09-30 05:31:00 来源: 央视财经
投资理财短信轰炸、贷款广告关不掉、支付页面被默认勾选借贷产品……不少人都遇到过这类金融营销骚扰。
中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会、国家知识产权局、国家网信办、国家外汇局制定了《金融产品网络营销管理办法》,自2026年9月30日起实施。
新规为互联网金融产品营销划定清晰红线,从主体资质、宣传话术到营销流程全方位进行规范。
营销主体设门槛
无资质不得开展金融推广
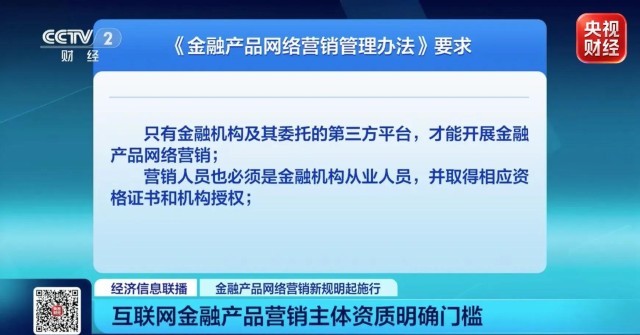
《金融产品网络营销管理办法》明确要求:
只有金融机构及其委托的第三方平台,才能开展金融产品网络营销;
营销人员也必须是金融机构从业人员,并取得相应资格证书和机构授权。
只有具备对应资质,才能在App和账号名称中使用“金融”“贷款”“基金”“理财”“证券”“保险”等字样。
第三方平台提供购买推荐的,也必须跳转到金融机构自营平台才能完成购买。
这些话术、操作一律禁止
在宣传内容与交易流程上,新规划定多项禁令:
严禁使用“低风险”“低门槛”“秒到账”“高收益”等具有诱导性的宣传话术;
要求支付页面将“打白条”“分期付”等借贷产品与银行卡、零钱等支付工具分开展示;
禁止默认勾选和违法搭售金融产品;
弹窗广告须有显著关闭标志并能一键关闭;
发送营销信息或拨打营销电话的,须提供拒收或退订选项,消费者拒收或退订后,不得以同样方式再次骚扰。
天府立言金融研究院院长曾刚表示,部分机构夸大话术来迎合消费者的冲动心理,掩盖真实的信贷成本与投资风险,新规将彻底清理误导性的文案以及一些骚扰模式,把决策的主动权归还给用户。
中国社科院国家金融与发展实验室理事杨涛表示,这是首次将全部相关规则系统汇总,对金融产品实现全链条穿透式监管,填补了重要制度空白。
消费者如何避坑?
专家教你“两步核实法”
新规落地后,普通大众如何辨别金融营销的真伪?如何核实营销平台和人员的资质?专家给出了一套“两步核实法”。
南开大学金融学教授田利辉建议:
第一步查资质:前往金融机构官方网站、官方App,核实该营销平台是否在机构合作名单上,营销人员是否持有合规证件;不在合作名单里、无证件,即属于违规。
第二步看合同:宣传中提到的产品名称、利率、费率、风险提示,必须和正式合同完全一致,商家不得刻意隐瞒关键信息。
小贴士:
遭遇侵权 维权要做好证据留存
北京海润天睿律师事务所高级合伙人董玲君提醒,遇到误导宣传、违规营销,务必留存原始证据:弹窗广告、宣传页面、默认勾选界面及时截图录屏,画面中尽量能看清楚时间、内容以及发布主体的身份信息,同时要保存好与销售人员的微信、电话、短信沟通记录。
维权路径:先向金融机构、第三方平台申诉→可向监管部门投诉→若协商无果,可走调解、诉讼等法律途径。
-

中国
青年报 -

中青
看点 -

中青
校园 -

青创
头条


京ICP备13016345号-8 |  京公网安备 11010102004843号|24小时违法和不良信息举报电话:010-64098588
互联网新闻信息服务许可证10120170007号 |增值电信业务经营许可证A2.B1-20232628/京B2-20224905号|信息网络传播视听节目许可证0105108号
共青团中央主办 中国青年报主管 中青网新媒体科技(北京)有限公司版权所有